Vol.89
NEW
公開日:2026年9月25日
更新日:1970年1月1日
家を買うタイミングはいつ?年齢や年収の目安と避けるべきタイミングを解説
家づくりの知識
家を買うのは人生の一大事業。多額のお金が動き、立地や建物の仕様、間取りなど、検討する点もたくさんあります。ではいつ家を買えばいいのか。年齢や年収を切り口に、人生のターニングポイントにもなる、そのタイミングについて解説します。
▼目次
探せる・試せる「家づくりのぜんぶ」
体感すまいパーク
体感すまいパーク
体感すまいパークとは、ポラスの注文住宅5ブランドのモデルハウスが一度に見られる、ポラスの総合住宅展示場です。
リアルサイズで建てられたモデルハウスでは、機能や動線、素材などの住み心地を実際に体感できます。
お子さまも楽しめるイベントも随時開催中です。
体感すまいパークで理想のすまいを一緒に叶えましょう。
リアルサイズで建てられたモデルハウスでは、機能や動線、素材などの住み心地を実際に体感できます。
お子さまも楽しめるイベントも随時開催中です。
体感すまいパークで理想のすまいを一緒に叶えましょう。
1.【年齢別】みんなが家を買うタイミング
国土交通省の「令和7年度住宅市場動向調査報告書」によれば、家を買うときの世帯主の年齢は、新築の注文住宅では43.6%が「30代」で、もっとも多くの割合を占める年齢層となっています。結婚や出産などのタイミングでもあり、家族のライフプランについて考える時期でもあります。このくらいの年齢層であれば、定年前に住宅ローンの返済を終えることも十分に可能です。これからの暮らしのベースになる住まいを検討するには、最適なタイミングといえそうです。

また、ポラスの注文住宅のお客様の年齢層では30代がもっとも多くなっています。家とともにこれからのライフプランについてもご提案しています。
2.【年収別】みんなが家を買うタイミング
前項でも触れた「令和7年度住宅市場動向調査報告書」では、世帯年収についての調査結果も公表されています。住宅取得世帯の平均世帯年収は、首都圏を含む三大都市圏の注文住宅の一次取得者が最も高く、971万円となっています。
その主な内訳としては、「600万円以上800万円未満」が21.4%、「400万円以上600万円未満」が14.8%、「800万円以上1000万円未満」が22.7%となっています。このあたりの年収に届くようになると、家づくりを考える方が多くなるようです。

なお、ポラスをご利用のお客様は年収600~800万円のお客様が多く、平均年収は694万円となっていますが、予算やご希望に合わせた家づくりをご提供しております。
ポラスは埼玉、千葉、東京などを主なエリアとした家づくりのご相談にお応えしています。家づくりについてのご相談はポラスの住宅展示場「体感すまいパーク」のご予約をおすすめします。
家を買うタイミングを相談するならポラスの住宅展示場「体感すまいパーク」の予約がおすすめ!
住まいを体感できる!
「体感すまいパーク」の
ご予約はこちら!
「体感すまいパーク」の
ご予約はこちら!


3. 【ライフステージ別】家を買うタイミング
前述のように、家を買うタイミングでは、結婚や出産など人生の大きな節目が関わってくることが多くなります。
例えば、下記タイミングが挙げられます。
例えば、下記タイミングが挙げられます。
- ・結婚したとき
- ・妊娠・出産したとき
- ・子どもが進学したとき
- ・子どもが独り立ちしたとき
- ・定年退職を迎えたとき
- ・金銭面で安定したとき
3.1.結婚したとき
結婚によって新しい世帯を持つというタイミングで、新居として家を買うというケースもとても多いものです。その理由としては、夫婦の共同名義という形で住宅ローンを組めば、借入金額を増やすことができるためです。また、家選びの選択肢を広げることも可能です。
3.2.妊娠・出産したとき
妊娠・出産を迎えると、家族の形も変わることになります。住まいに求める環境や条件なども変わるため、これを機に家を買うことを検討する方も多いようです。子育てを念頭に置いた間取りや家事動線、収納計画などを取り入れたプランニングが重視されます
3.3.子どもが進学したとき
「子どもが小学校に入る」「中学・高校受験を経て学校のエリアが変わる」といったタイミングでは、子どもの通学を考慮した家づくりが必要になります。また、落ち着いた環境で育児や勉強ができるように、治安の面でも立地を検討することが大切です。
3.4.子どもが独り立ちしたとき
子どもが就職や結婚などで独立したときなども、住まいを見直す好機となります。家族構成が変わり、必要な住まいの広さもコンパクトなものに。夫婦のライフスタイルの変化や身体機能の低下など、先々のことも視野に入れた「終の棲家」としての間取り、機能も取り入れたプランニングを意識することも重要です。
3.5.定年退職を迎えたとき
定年退職を迎えるタイミングも、家族のライフスタイルに大きな変化が生じる時期です。退職金を住み替えの資金に使うことも可能になります。第2の人生に向けて、趣味を重視した家や夫婦だけのコンパクトな家など、これからの人生に向けた家づくりの好機といえます。
3.6.金銭面で安定したとき
昇進や昇給など、収入が増えたり、相続などで自己資金(頭金)が十分に確保できたり、金銭面で安定したタイミングで家づくりを検討する方も多いようです。住宅ローンの借り入れなど資金計画に余裕があると、より理想に近い、満足のいく家づくりが可能になります。
4. 家を買うために必要な資金計画は?
家を買うためには資金計画をきちんと立てておくことが必要不可欠。自己資金や住宅ローンなど、プロに相談するとともに自分でも資金計画の内容を把握しておくことが重要です。
4.1.家を買う際の自己資金
自己資金を用意することで、住宅ローンの割合が減るため、審査に通りやすくなり、最終的な総返済額も安く抑えることができます。
ですが、いまや「フルローン」での購入が一般的になり、 自己資金なしでも利用できるローンが出てきています。自分の年収と返済計画をよく検討したうえで家づくりに取り組むようにしましょう。
4.2.家を買う際の諸費用
家を買う際には、土地や建物の代金のほか、不動産の仲介手数料、登記費用、住宅ローンの契約にかかる事務手数料、引っ越し費用なども必要です。これらの諸費用は現金で支払うことになるので、家の購入費用とは別に用意しておかなくてはなりません。諸費用は、家の価格の5%前後をみておくと良いでしょう。
4.3.住宅ローンの返済計画
一般的には、住宅ローンの年間返済額は年収の約20%が目安といわれています。頭金はどのくらい用意できるか、出産や育児など家族のライフプランをどうするか、また不測の事態に備えた蓄えをどうするか、など、先々のことを考慮して、返済計画を検討する必要があります。
住宅ローンについては下記記事をご覧ください。
5.【住宅市場別】家を買うタイミング
「家を買うのはいつがいいのか」。この疑問に正解はありません。家を買う方それぞれの財政状況や価値観、ライフプランが異なるからです。さらに金利や不動産市場の動向などにも目を向けておくと、より良いタイミングで家を買うことができます。
5.1.金利が低いとき
住宅ローンを利用する場合、金利の水準次第で、返済額や返済期間が大きく左右されます。金利が低いほど、総返済額は安く、返済期間を短くできるので、有利です。
バブル経済の影響の残る1990年には、民間金融機関の住宅ローンの変動金利型は8.5%まで上昇しましたが、日銀のゼロ金利政策が始まった1999年2月以降は、歴史的な低金利が長らく続いてきました。
ですが、2024年7月の金融政策決定会合以後、住宅ローン金利は上昇基調が続いています。2025年から2026年にかけては、変動金利や固定金利が見直され、多くの金融機関で実行金利が上昇しています。今後も金利動向を踏まえた資金計画が重要となります。
5.2.不動産価格指数の動向
国土交通省が発表した令和7年9月の不動産価格指数では、住宅地や戸建て住宅は2023年から横ばいで推移しつつも、マンションは右肩上がりで推移しています。戸建ても、建築資材の高騰や人手不足などの影響を受け、都市圏を中心に価格上昇の傾向がみられます。
自分が購入を検討している住宅の価格がどのような変動をしていくのかを検討し、今すぐ購入すべきなのか、ライフプランや資金計画も含め、再度タイミングを検討するべきなのかを考えることをおすすめします。
6. 家を買うタイミングをお悩みなら、まずはポラスの住宅展示場、体感すまいパークへ!
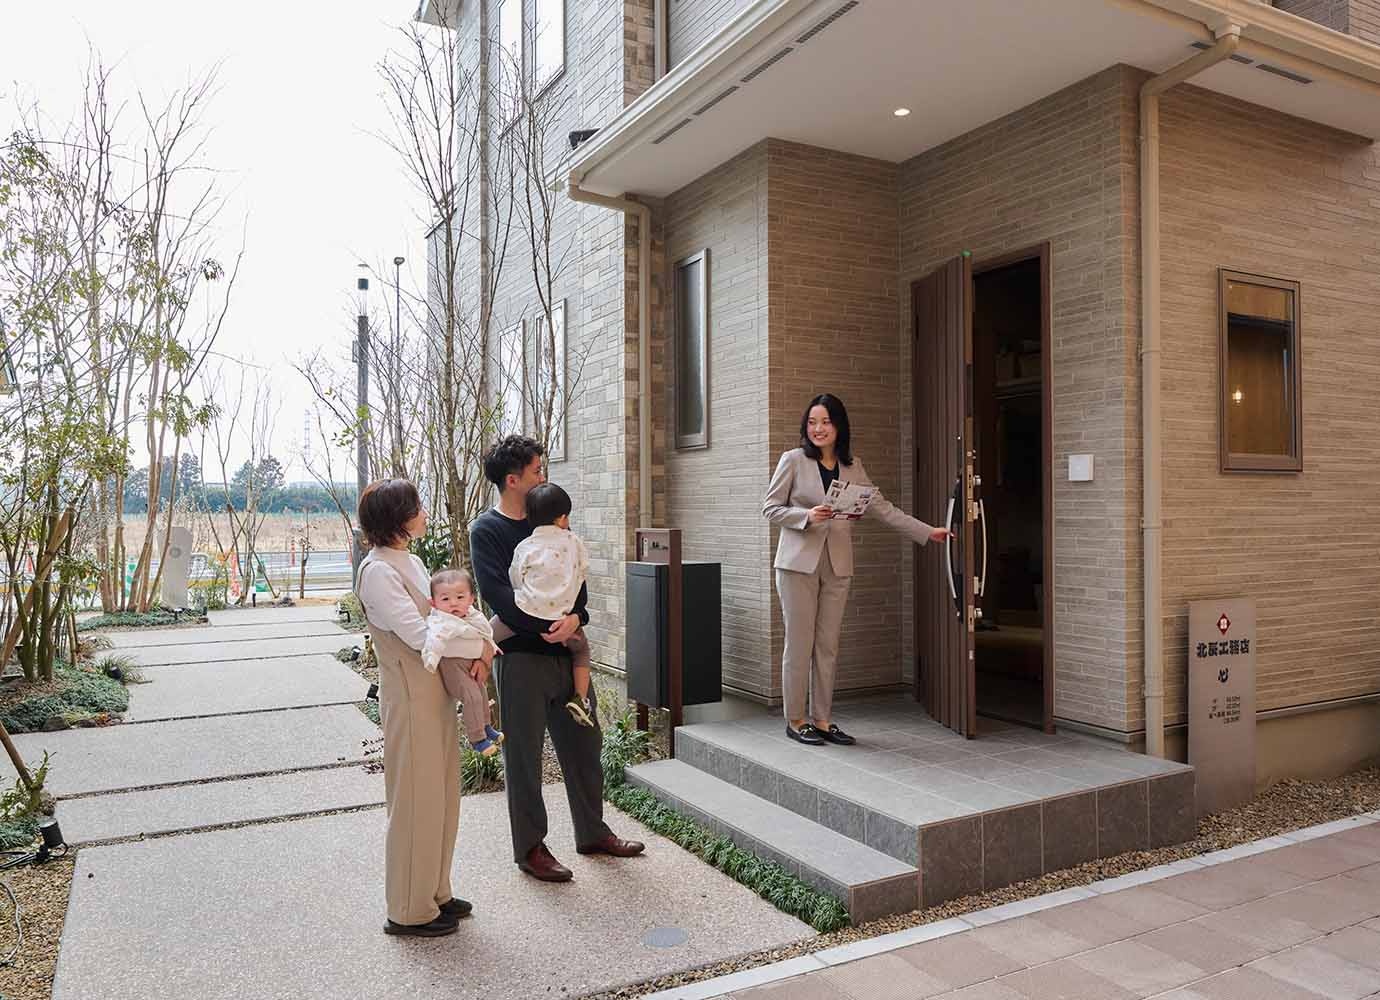
ポラスの注文住宅では、さまざまなニーズに沿ったコンセプトやデザイン、設備の特色を揃えた5つのブランドをラインナップしています。お客様それぞれのニーズ、予算に合った家づくりのご相談が可能です。
家を買うタイミングで迷われている場合には、ポラスの住宅展示場「体感すまいパーク」がおすすめです。担当者がお客様の疑問点に答えることができ、不安な点も解消できます。
まずはお手軽に体感すまいパークへのご予約をおすすめします。
6.1.実際のお客様の声
実際にポラスを利用したお客様の声をご紹介します。
>>30代夫婦、生後6か月のお子さま(さいたま市)
2025年05月19日
>>30代夫婦、生後6か月のお子さま(さいたま市)
2025年05月19日
POHAUS(ポウハウス)
30代夫婦、生後6か月の子どもがいる状況での契約・設計スタートでした。
仕事と育児に奔走する中、ほぼ隔週末に設計の打ち合わせ→打ち合わせのない週末に夫婦で話し合いをしており、正直共倒れしそうなくらい大変でした。しかし、担当者のみなさまがとても良い提案をしてくださり毎回の打ち合わせがスムーズに進み、徐々にイメージが固まっていく過程はとても楽しい時間でした。
展示場でも設計事務所でも子どもが過ごしやすい環境を整えてくださり、受付の方にも大変お世話になりました。子どもを連れて現場を見に行っても、職人さんたちがいつもよくしてくださり大変感謝しております。
私たち家族にとって理想のマイホームを建てることができました。ありがとうございました。
ポラスの注文住宅サイトでは、実際に家づくりに取り組んだお客様の経験談を掲載しています。
ぜひ参考にしてください。
ぜひ参考にしてください。
住まいを体感できる!
「体感すまいパーク」の
ご予約はこちら!
「体感すまいパーク」の
ご予約はこちら!
7. 家を買ってはいけないタイミングはいつ?
気持ちは高まっていても、家を買うべきではないタイミングというものもあります。
以下のような場合には、いったん条件が満たされるまで、機をうかがうことをおすすめします。
- ・ライフプランが固まっていないとき
- ・収入が不安定なとき
- ・健康に不安があるとき
なぜ家の購入を避けることが推奨されるのか、詳細をご説明します。
7.1. ライフプランが固まっていないとき
仕事の状況や家族の先々の見通しが不透明なときには、状況が落ち着くまで家の購入は控えていたほうが無難です。
「今」の状況だけに合わせて家を購入すると、将来的に手狭になってしまったり、通勤や通学に不自由になったりといったなどの問題が起こるおそれがあります。
数年後に転勤や転職の可能性が高い、家族構成が大きく変わる予定があるなど、ライフプランに多大な変化が見込まれるうちは、資金の貯蓄や不動産情報の収集などの準備に注力することをおすすめします。
7.2.収入が不安定なとき
自己資金が十分に用意できていないとき、また転職したばかりで収入が不安定なときなどは、住宅ローンの計画が難しいため、家を買うのは待ったほうがいいかもしれません。
また親族の医療費や子どもの教育費、車の購入など、大きな支出が見込まれる場合にも、住宅ローンの返済計画をよく検討する必要があります。
7.3. 健康に不安があるとき
金融機関の住宅ローンを組む場合、団体信用生命保険(団信)への加入が義務付けられています。団信とは、住宅ローンの返済中に契約者が死亡・高度障害などになった場合に、保険金で残りのローンを完済するための保険のことです。
団信に加入するためには、健康状態の告知義務があり、健康状態に不安がある場合には加入できないことがあります。
8. 家の購入で後悔しないために確認するべきこと
家の購入は多大な費用もかかり、今後の家族の人生も左右する一大事です。後悔のないよう、下記のポイントを抑えておきましょう。
- ・住宅の種類を確認する
- ・長く住むことを加味して将来を見据えて住宅購入をする
- ・間取りや立地を慎重に検討する
- ・住宅ローンの制度などを事前に確認する
8.1.住宅の種類を確認する
住まいのスタイルには、新築注文戸建て住宅のほか、分譲や賃貸のマンション、戸建てでも分譲住宅や中古住宅といった選択肢もあります。自分たちの生活スタイルや価値観、今後のライフプランなどをあらためて見直してみて、自分たちの住まいとして、どのような住宅が適しているのか、納得いくまでよく検討しておきましょう。
住宅の種類についてご検討中の方は、下記記事をご覧ください。
8.2.長く住むことを加味して将来を見据えて住宅購入をする
家には長期にわたって住むことになります。将来のライフスタイルや家族構成の変化、収入の増減、心身の状態の変化なども考慮して、自分たちのすまいとしてふさわしいか、よく検討しましょう。
家族それぞれの考えについてもよく話し合い、方向性をすり合わせておくことも大事です。「こんなはずではなかった」ということのないよう、意思統一を図っておきましょう。
8.3.間取りや立地を慎重に検討する
家の性能や仕様、間取り、立地なども、自分たちの暮らしに合ったものであるか、よく確認しておくことが重要です。
事前に家族全員でその家での暮らしについて、よく話し合い、新生活のシミュレーションなどもおこない、慎重に検討しましょう。
8.4.住宅ローンの制度などを事前に確認する
住宅ローンの返済計画は、新居における今後の生活のあり方にも大きく影響します。無理のない資金計画なのか、住宅ローンはどのように支払うかなど、十分に検討しておきましょう。
住宅ローンの特約の内容、繰り上げ返済時の手数料の有無など、ローンの仕組みについても、よく確認しておくことをおすすめします。
注文住宅のよくある失敗例と対策方法の詳細は下記をご覧ください。
9. 家を買う際に使える公的支援制度や補助金
家を買う場合には、公的支援制度や補助金を利用できるケースもあります。
補助金についての詳細は下記をご覧ください。
9.1.住宅ローン減税
住宅ローン減税とは、住宅ローンを借り入れて住宅の新築・取得または増改築等をした場合に、年末のローン残高の0.7%を所得税(一部、翌年の住民税)から最大13年間控除する制度のことです。
政府は「2026年度(令和8年度)税制改正の大綱」を閣議決定し、住宅ローン減税の適用期限を2026年1月1日から5年間延長し、2026年(令和8年)1月1日から2030年(令和12年)12月31日までの入居について、引き続き減税措置を受けられることになりました。
利用にあたってはいくつかの条件があるので、よく確認しておくことをおすすめします。
9.2.みらいエコ住宅2026事業(Me住宅2026)※一部受付終了
Me住宅2026とは、省エネ基準を満たす新築を立てる場合や、既存住宅を省エネ基準にリフォームする場合に、費用の一部を補助金として受け取れる制度です。
新築では最大125万円など、工事内容や条件によって補助金を利用できる可能性があります。
新築の場合、GX志向型住宅、長期優良住宅、ZEH水準住宅のいずれかの省エネ基準を満たすことが必要です。それぞれ対象となる条件や補助金額が異なるので、工事を依頼する住宅会社の担当者とよく打ち合わせておきましょう。
9.3.ZEH補助金
ZEHとは、断熱等性能等級5、一次エネルギー消費等級6に相当する住宅性能と、高効率設備と太陽光発電などにより、年間の一次エネルギー消費量の収支をおおむねゼロにすることを目指した住宅のことです。CO2削減のため、住宅業界ではZEHが将来の住宅のスタイルとなるよう、普及・推進が図られています。
国の定めるZEH水準を満たすことで補助金を受け取ることができるZEH補助金(戸建ZEH化等支援事業)という制度も用意されています。一定の要件を満たせば、戸建て住宅のZEHの場合で55万円/戸、戸建て住宅のZEH+の場合で90万円/戸、支給されます。
ただし、申請や補助金の支給には詳細な条件があるため、事前に確認が必要です。
ポラスの注文住宅では、ZEHに積極的に取り組んでいるため、要件や申請手続きの面でも多くのノウハウがあり、補助金を利用しやすいというメリットがあります。
ZEHの詳細は下記記事をご確認ください。
10. まとめ
家の買い時は、人それぞれに異なります。ライフスタイルや価値観、家庭の経済状況などを把握するとともに、住宅ローンや不動産情報、金利の動向などを調べて、より良い条件のもとでタイミングを計る姿勢が大切です。
ポラスでは、埼玉・千葉・東京を中心とした首都圏エリアでの注文住宅の実績が豊富です。家づくりのタイミングを検討したいときには、ぜひお問い合わせください。